Бьюти-бизнес: налоговые риски и проверки
Салоны красоты, стоматологии, СПА-салоны и мастера на «аренде кресла» давно в зоне внимания налоговых органов. Доля наличной выручки, жалобы Клиентов, активность в соцсетях и кассовая дисциплина определяют, кто попадёт в план проверок.
В бьюти-сфере наличных много — почти как в общепите. Для налогового органа СПА, массажный салон или барбершоп это готовая зона для анализа и доначислений. Разберём, как проверяют бьюти-бизнес, что находят и чем это заканчивается.
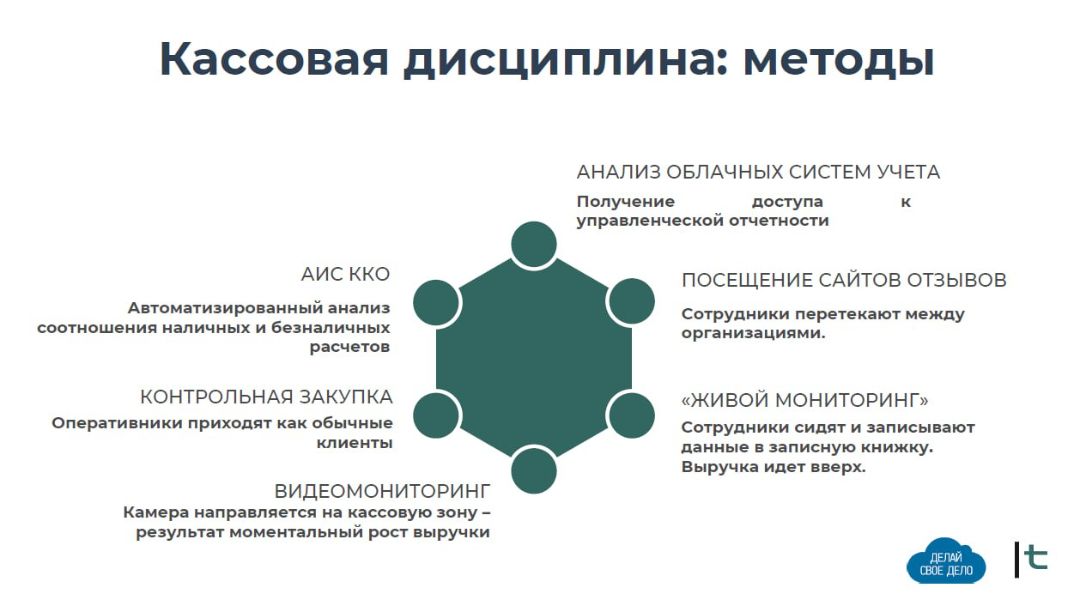
Как проверяют бьюти-бизнес
Методы контроля в этой сфере отработаны. Налоговый орган использует автоматизированный анализ соотношения наличных и безналичных расчётов через систему контроля кассового оборудования. Анализируются облачные системы учёта, в которых мастера и администраторы ведут записи клиентов. Посещаются сайты отзывов, где видно реальную загрузку, которая не совпадает с отражённой выручкой. Проводятся контрольные закупки, когда оперативник приходит как обычный клиент. Используется видеомониторинг кассовой зоны, после которого выручка «внезапно» растёт.
Отдельный канал — получение доступа к управленческой отчётности и данным из приложений для записи. Разница между записями в системе и пробитыми чеками становится основой для доначисления выручки.
YClients и другие CRM как источник доначислений
В бьюти-сфере активно используются упрощённые CRM, по сути системы хранения записей клиентов. YClients, Dikidi и другие. И данные из этих систем активно используются налоговой как доказательство неучтенной выручки. Такие дела даже попали в мой топ дел за 2025 год.
Налоговый орган не принимает «пояснения» по причинам расхождения кассы и записей и начисляет выручку исходя из среднего чека и количества. Логика простая: раз в системе есть записи, а в кассе денег меньше, значит часть выручки не отражена.
Данные CRM опасны еще тем, что финансовая реальность и цифры в системе часто расходятся: предоплаченные сертификаты проведены по кассе задолго до реальной записи, отмены не отражаются, скидки и купоны применяются выборочно, администраторы вносят данные частично. К моменту проверки объяснить расхождения без подготовки сложно. Удаляйте резервации при их отмене, отдельно отмечайте сертификаты и скидки.
Вывод из этих дел простой: если есть несколько ИТ-систем (касса и CRM, данные по НПД и календарь записей клиентов), данные должны совпадать.
Чуть более детально можно прочитать здесь.
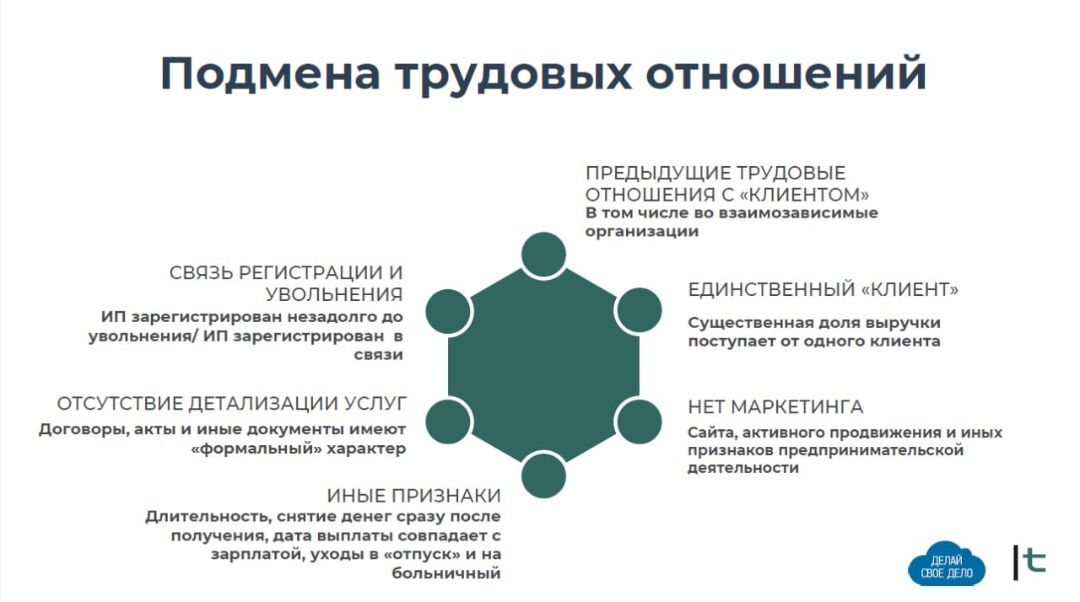
Последствия: от акта до уголовного дела
Развитие ситуации идёт по нарастающей. Сначала камеральная проверка, уточнённые декларации или акт. Затем решение по акту с пеней, административное дело со штрафом в 20 или 40 процентов от неуплаченных налогов. При крупных суммах материалы уходят в органы финансовых расследований, и появляются уголовные статьи: 243 УК за уклонение от уплаты налогов, 243-1 УК за уклонение от обязанностей налогового агента, 243-3 УК за уклонение от уплаты страховых взносов.
Пороги по этим статьям в 2025 году составляли от 42 000 белорусских рублей для крупного размера по 243-1 УК. Для мастера или небольшого салона суммы скрытой выручки быстро набирают такие пороги.
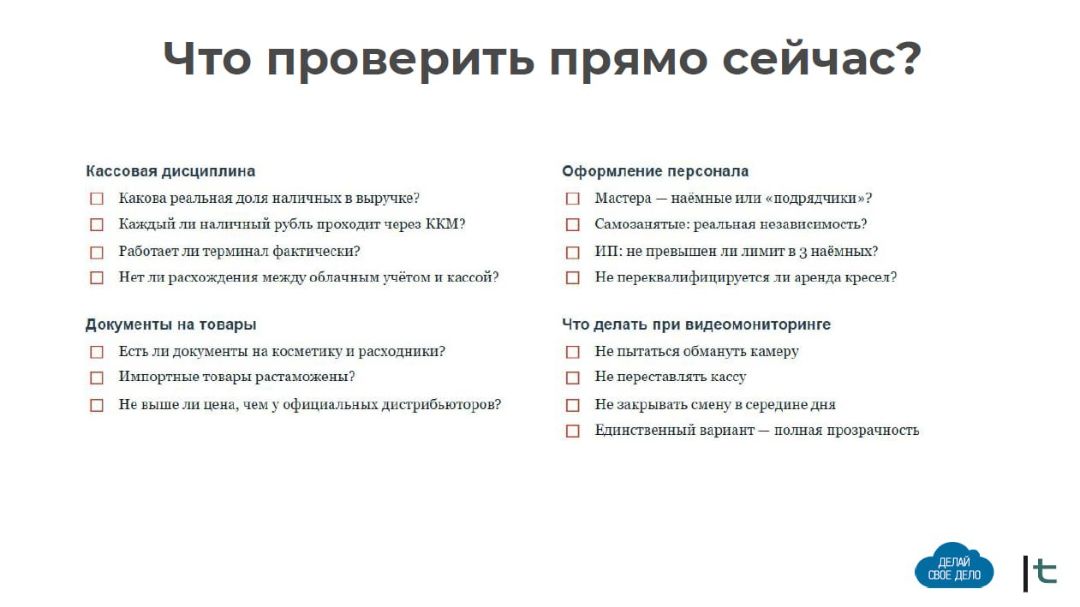
Полезные материалы по теме
- Про наличную выручку и мониторинг розницы: пост в канале
- Про дела YClients и доначисления по данным CRM: пост в канале
- Про CRM и налоги: как данные приводят к доначислениям: пост в канале
- Про ERP-системы и налоговые риски: пост в канале
© 2026 Все права защищены.