Уведомление о доплате налогов: что это и как с ним работать
Когда от ИМНС приходит «уведомление о предоставлении дополнительных документов либо внесении соответствующих исправлений в налоговую декларацию», у бизнеса есть возможность и время на принятие решения. Главное понимать, что это за документ и как на него отвечать.
Приходит оно неожиданно и обычно вызывает больше вопросов, чем ответов: почему насчитали именно эту сумму, откуда данные, что будет, если не ответить, и, наконец, надо ли вообще как-то на него реагировать. Разберём, как устроен этот механизм и что делать на каждом этапе.
Какой срок на ответ?
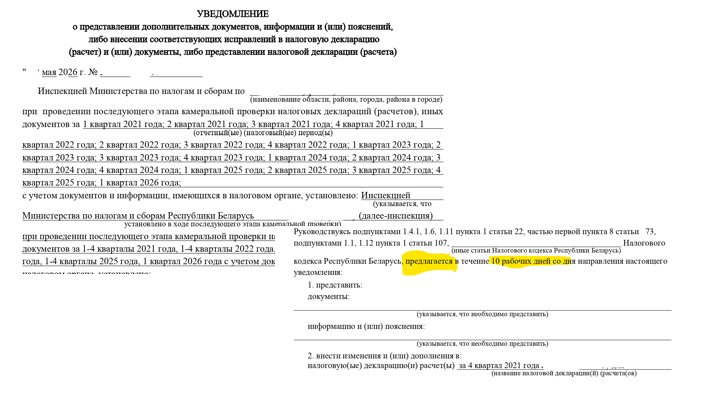
На реагирование отводится 10 рабочих дней со дня направления уведомления. При этом исходя из практики часто получается согласовать продление срока, в том числе в связи с большим объёмом расчётов, необходимых для подготовки уточнённых деклараций.
Продление срока регулируется п.8 ст.73 НК. Срок продлевается руководителем или заместителем руководителя МНС на основании обоснованного заявления плательщика.
Иногда инспекция отказывается формально согласовывать продление срока. В таком случае приходится действовать исходя из неформальных договорённостей типа «подайте исправленные декларации до 22 числа, и всё будет ок».
Последствия предоставления деклараций
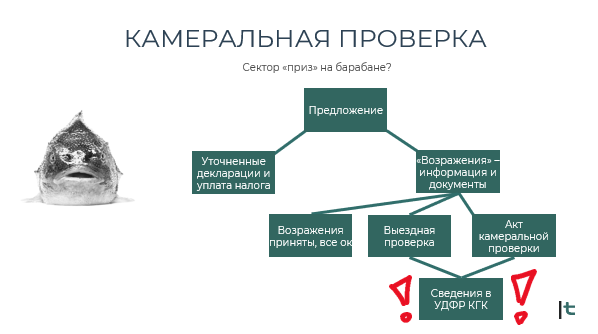
Исходя из практики, в случае предоставления исправленных деклараций в полном соответствии с «предложением» налоговой удаётся избежать как административной ответственности (20 или 40% от суммы неуплаченных налогов), так и возбуждения уголовного дела.
Предполагается, что уплата налогов в соответствии с уведомлением является «самостоятельным» исправлением ошибки, реализацией «права плательщика на добровольное исправление ошибки». Такая уплата не рассматривается как подтверждение уклонения (в том числе в качестве доказательства в уголовном деле).
Типовой пример
Выявление нарушения
В салон красоты или барбершоп приходит «контрольная закупка». В процессе закупки выясняется, что наличные по кассе не пробиваются. В процессе исследования программы YClients или иной схожей CRM системы обнаруживается учёт наличной выручки. Составляется соответствующий протокол об административном правонарушении.
Проведение последующего этапа камеральной проверки
Информация об объёме выявленных нарушений передаётся в территориальную налоговую по месту постановки плательщика на учёт.
Налоговая проводит свои проверочные (а точнее расчётные) мероприятия. При этом обращаю внимание, что камеральная проверка проводится без выдачи предписания на ее проведение, без уведомления плательщика.
Направление уведомления
Плательщику направляется «уведомление о предоставлении дополнительных документов либо внесении соответствующих исправлений в налоговую декларацию». На самом деле это последний шанс исправить ситуацию и по сути, это предложение всё урегулировать без составления акта камеральной проверки — а значит без административного штрафа и риска уголовного преследования.
Предоставление уточнённых деклараций и уплата налога
Исходя из уведомления, плательщик предоставляет уточнённые декларации. При этом неверно думать, что декларации должны на 100% совпадать с данными ИМНС. Часто суммы подлежат корректировке в соответствии с фактическими обстоятельствами, но, разумеется, документы, их подтверждающие, должны быть направлены в инспекцию вместе с пояснениями.
При предоставлении деклараций проставляется специальная отметка о предоставлении декларации в соответствии с пунктом 8 статьи 73 Налогового кодекса.
Составление акта камеральной проверки
В случае непредоставления деклараций, дополнительных документов или информации налоговый орган в течение 3 месяцев составляет акт камеральной проверки.
При этом срок может продляться ещё на 3 месяца по решению руководителя ИМНС — в случае направления запросов в государственные органы или иные организации.
Если достаточные дополнительные документы предоставлены и приняты налоговой, какое-либо «подтверждение» вам не предоставляется: справка о проверке или иной схожий документ не составляется.
Чем уведомление отличается от акта проверки
Уведомление и предложение о доплате — это условно «допроверочная стадия» (хотя на самом деле это результат последующего этапа камеральной проверки).
Для акта проверки действуют другие правила: возражения в течение 15 рабочих дней, обжалование решения в административном или судебном порядке после его вынесения. На стадии уведомления у плательщика больше пространства для манёвра, потому что ещё нет формальных выводов проверки.
Если на уведомление не ответить или ответить формально, ситуация обычно развивается по нарастающей: расчёт уточняется, появляется требование об уплате, дальше может последовать выездная проверка, а при серьёзных суммах материалы уходят в органы финансовых расследований.
© 2026 Все права защищены.