Налоги и уголовно-правовые риски (краткое содержание вебинара для ilex)
Вина собственника: нужен умысел
Уголовная ответственность по налоговым составам начинается с вины. Нужен умысел на уклонение от уплаты налогов, и доказывать его приходится персонально по каждому фигуранту.
Пример из практики. В компании три собственника. Основной акционер живёт за пределами Беларуси и решений о системе налогообложения не принимает, а двое миноритариев активно участвуют в управлении. В ходе уголовного дела выясняется, что у основного акционера вины нет: он не знал и не мог знать о нарушениях.
Вывод простой: уголовная ответственность персональна. Собственник, не вовлечённый в операционные решения, рискует меньше того, кто их принимает. Но у той же медали есть обратная сторона: рядом с бенефициаром в дело попадают директор, финансовый директор и бухгалтер. Прибыли от схемы они не получали, а риск разделили. Про этот разрыв я писал ещё в 2023 году, и с тех пор он только вырос.
Второй сюжет про границу между свидетелем и соучастником. Два бухгалтера в похожих делах о дроблении, обоих допрашивают. Первая на вопрос о превышении лимита выручки ответила, что сообщила директору о показателях и советов не давала: дела не возбудили. Во втором случае та же по сути ситуация, но в протоколе собрания участников записано, что главный бухгалтер доложила финансовое состояние и предложила создать новые предприятия: дело возбудили. Разница между свидетелем и соучастником оказалась в одной фразе протокола.
Кейс: салон красоты и восемь записей
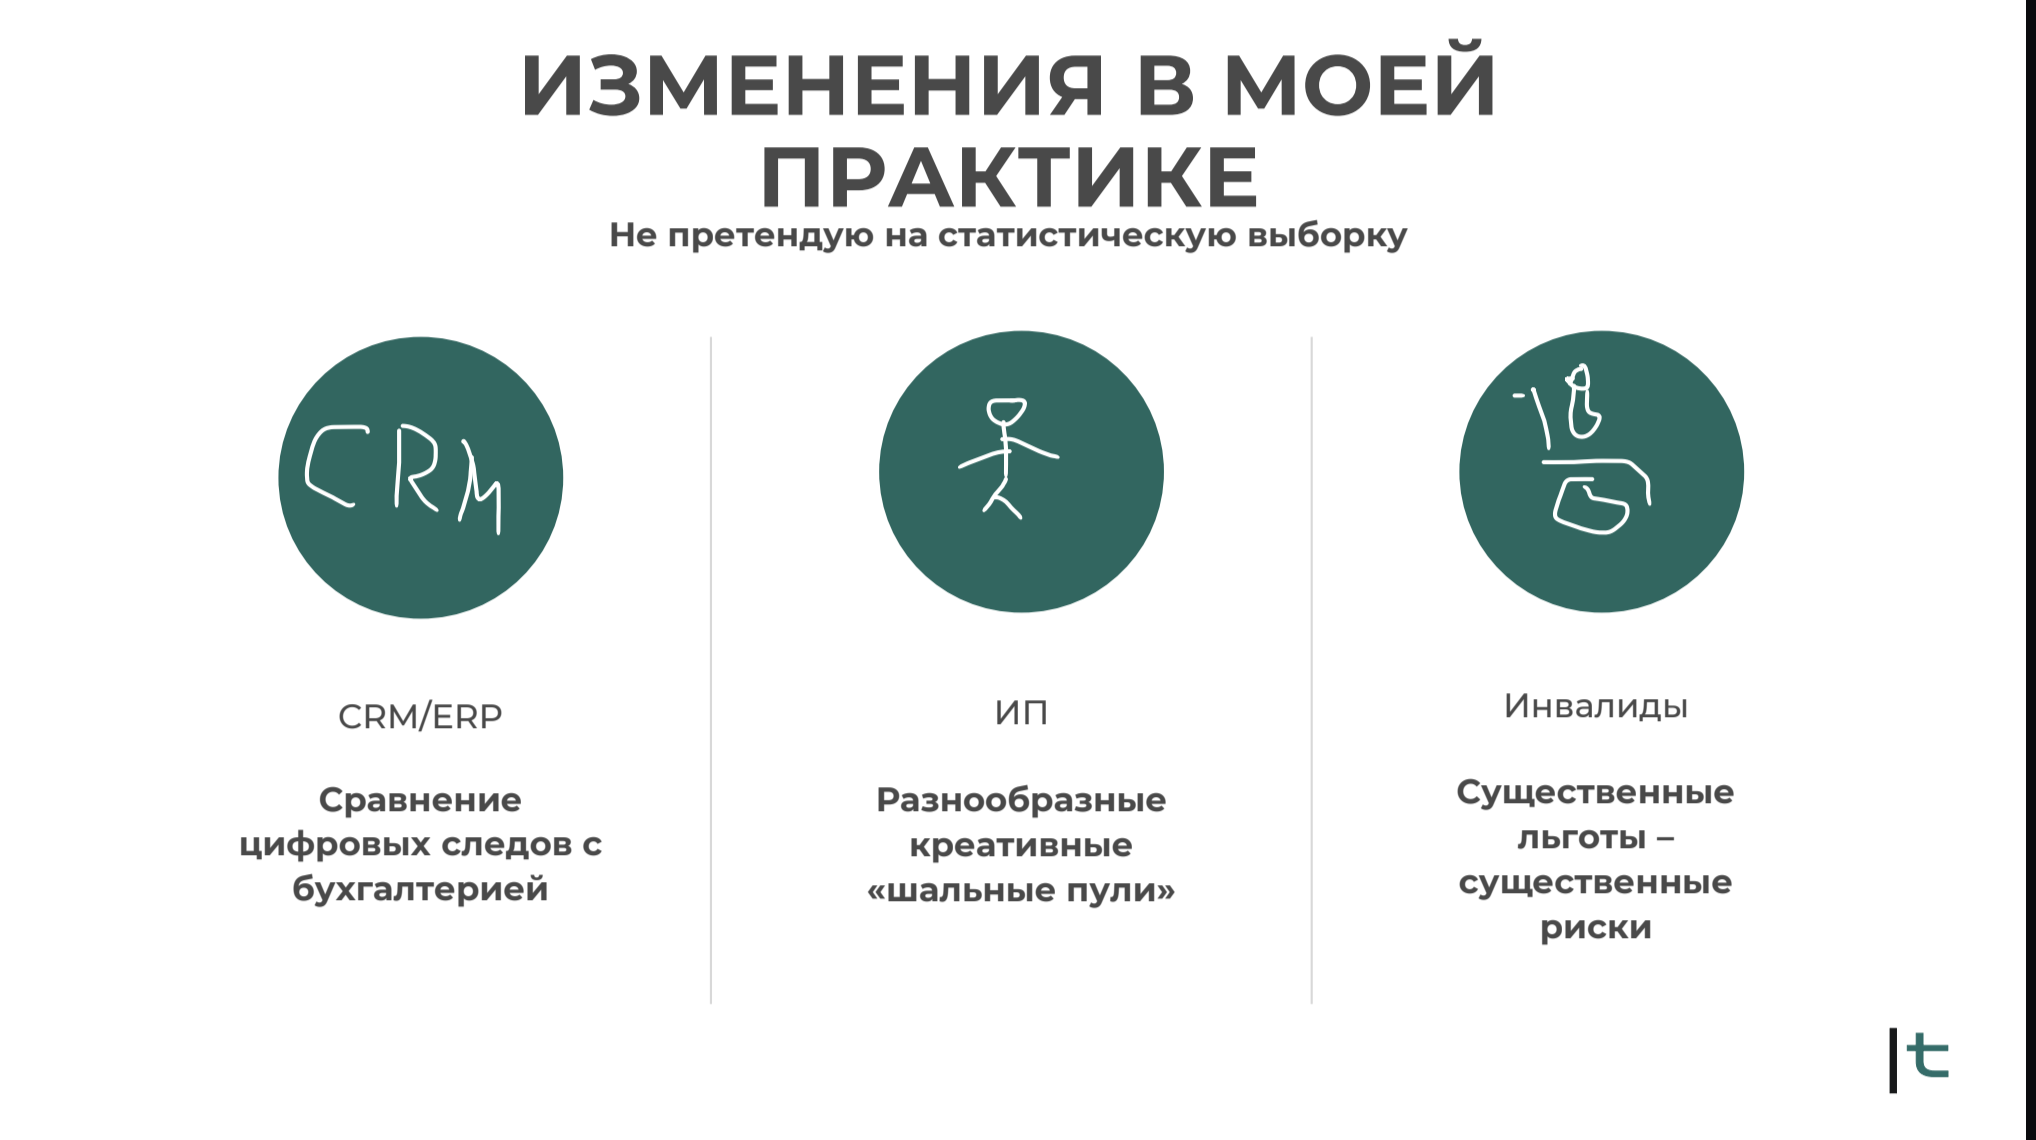
За рабочий день в кассе салона набралось 150 рублей наличными, а в системе записи восемь визитов. Сопоставив это со средней стоимостью услуги, налоговый орган решил, что наличные приняли за все восемь записей.
Дальше всё зависит от того, есть ли у бизнеса объяснение. Если доля безналичных расчётов упала из-за оплат сертификатами и подарочными картами, это нужно показать документами. Если объяснения нет, доначисления будут значительными. Особенно тяжело спорить, когда нарушение зафиксировано в ходе контрольной закупки: проверяющий приходит под видом обычного клиента, а камера на кассовой зоне давно стала стандартом. Подробный разбор бьюти-рисков я давал после интенсива.
Незаконное использование иностранных компаний
По иностранным компаниям логика другая. Большинство таких дел начинается с возбуждения уголовного дела. Налоговому органу сложно установить факт контроля или постоянного представительства без оперативных мероприятий, а их можно проводить только в рамках уголовного дела.
Пример. Иностранная компания работала на рынке Беларуси больше 20 лет по одной и той же схеме. Правоохранительные органы установили, что её деятельность образует постоянное представительство, а значит налоги должны были уплачиваться здесь. Сумма доначислений превысила 20 млн долларов. Аргумент «все так работают» не помог. Пути работы с этими рисками я разбирал на вебинаре для ilex.
Практический вывод
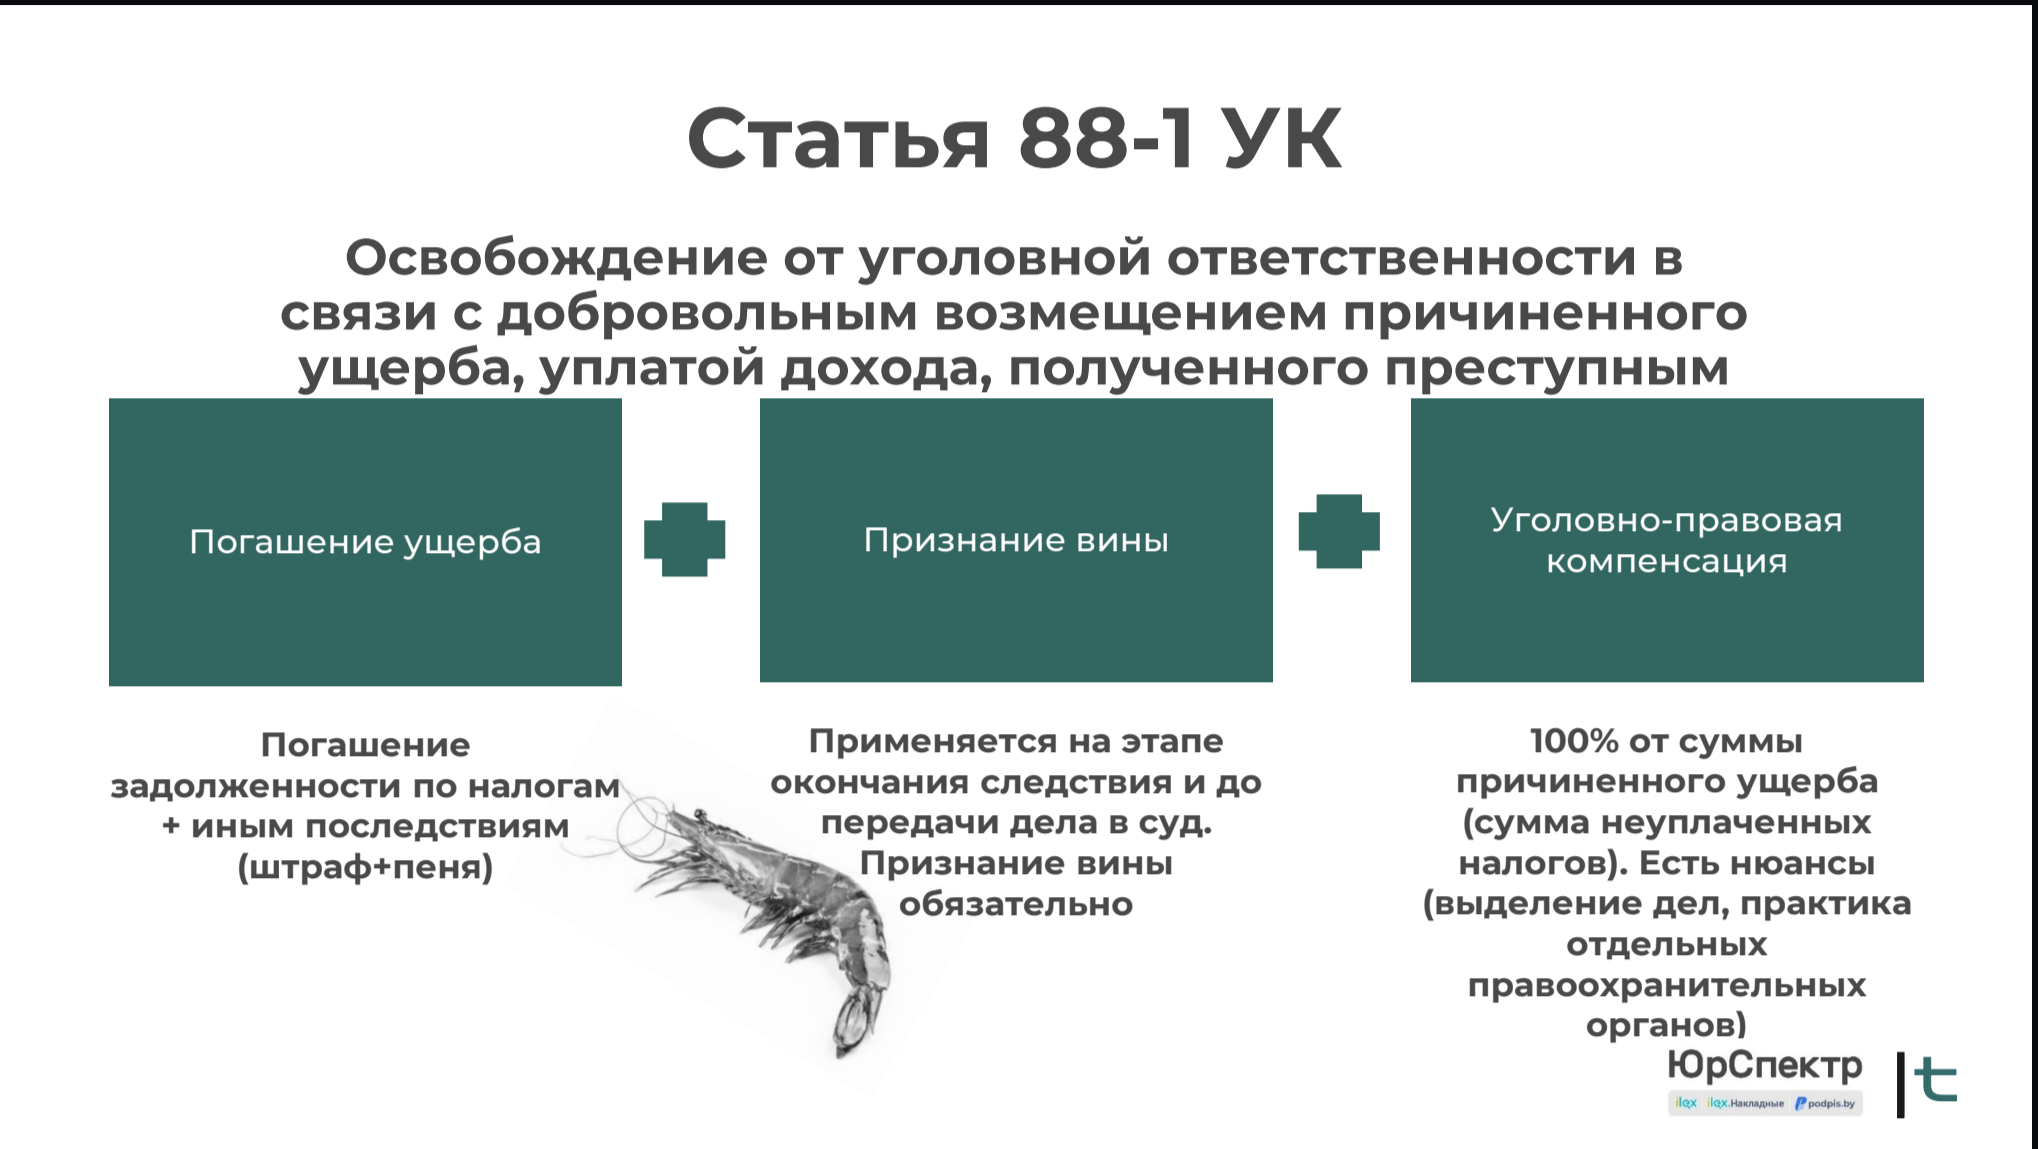
Большинство налоговых проблем действительно можно закрыть деньгами.
Если уведомление налогового органа уже получено, самое дешёвое решение — привлечь внешнего консультанта и оценить риски до того, как что-то подписано. Если нарушения уже допущены, их нужно исправлять до того, как правоохранительные органы начнут активные действия. Судя по делам 2026 года, цена промедления растёт: то, что вчера выглядело технической операцией в CRM или безобидной структурой с ИП, сегодня становится доказательством в уголовном деле. Поэтому если что-то в прошлом компании имеет «серый» или «чёрный» оттенок, надо подумать над подачей уточнённых деклараций и доплатой налогов, а также над выстраиванием 100% законной схемы работы и уплаты налогов.
Читайте также
- Ст. 243 УК: уклонение от уплаты налогов в Беларуси
- Освобождение от уголовной ответственности по налоговым делам: ст. 88-1 УК
- Допрос по налоговому делу: что нужно знать до повестки
- Дробление бизнеса: как налоговая доказывает схему
- Иностранная компания и налоги: риски бизнеса
- Сокрытие выручки: как её находят и чем это заканчивается
© 2026 Все права защищены.